
Düzenli kullanınca bankayı puan da artıyor tabi.
Unutmayın her ay 2026 yıl sonuna kadar ayda 2 defa Salı günü kredi notunuzu öğrenmek ücretsiz.
#Bankacılık #KrediNotu #Findeks
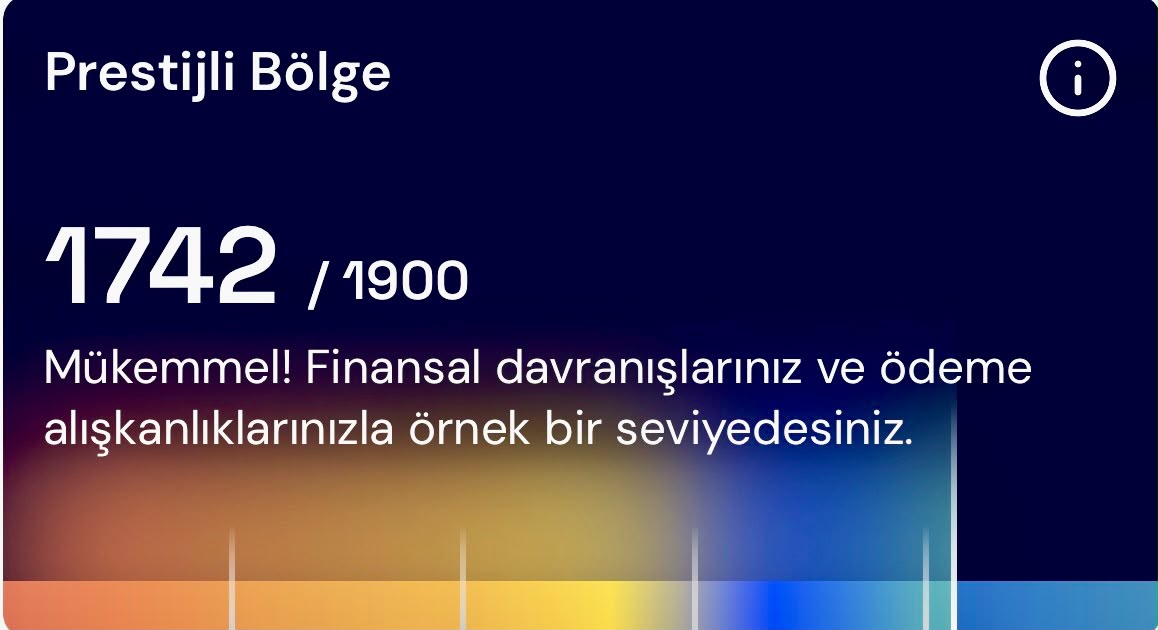
Düzenli kullanınca bankayı puan da artıyor tabi.
Unutmayın her ay 2026 yıl sonuna kadar ayda 2 defa Salı günü kredi notunuzu öğrenmek ücretsiz.
#Bankacılık #KrediNotu #Findeks





Benim aylardir 1750 de takiliyor
Küçük miktarda olsa kredi çekip öderseniz hareketlilik olabilir kredi notunda. Sadece kredi kartı kullanmak veya hesaba para akışı yeterli olmayabiliyor.
Hatırlattığın iyi oldu, baktım. Değişmemiş, 1900 puandayım.
Daha ne olsun zirve işte. 😀
@cinali ben Rahmi Koç muyum, neden zirvedeyim 😀
@arandur Demek ki var bir şeyler artık bilemiyorum 1900 iyi puan. 😀
2023 Ekim'de almışım en son, şimdi tekrar aldım notu, not güzel 🧿 1840 ama değişmemiş, bir puan bile artmamış. Sanırım artması için ekstra birşleyler yapmam gerekiyor.
Küçük meblağ da olsa kredi çekmek etki edebilir.(Not önemliyse.) Düzenli olarak fatura ödeme,kredi kartı kullanımı gibi şeyler de önemli.
Kredi kartını yoğun kullanıyorsan puanın düşüyormuş. Gecikmeli ve eksik ödemelerden bahsetmiyorum bile, bu puan ile onlar yoktur zaten.
@cinali Ödemelerim düzenli, nakit kullanımım da yok gibi, herşey kredi kartı ya da bankadan EFT ile ödeme. Dediğiniz gibi belki küçük bir kredi çekip düzenli ödemelerime katarsam birşey olur. Nota bir ihtiyacım yok ki zaten gayet yüksek bir not ama işte insan 1900 notu olandan neyim eksik diye en azından bilmek istiyor 🙂
@oniki Çokta önemli değilse gerek yok. Ha faizsiz kredi veriyorsa o zaman çekin ama boşuna da faiz ödemeyin gereksiz.Zaten puanınız gayet yeterli. Sorun olacak skor değil.
@arandur O da değil, her ay limitin yüzde 10u ya doluyor ya dolmuyor, belki limit fazla diye, hatta belki az kullanıyorum limiti diye mi acaba 🤔
@oniki ben de neredeyse kullanmıyorum kredi kartımı, taksitli alışveriş neredeyse hiç yapmam. Farkımız yok.
13xx civarında birkaç defa ekstre ödemeyi unutmuşum, tutar çok düşük olsa da puanı etkilemiş 🙂
Her detay önemli bankalar için. O yüzden dikkat etmek gerek. 1 gün bile gecikse kredi kartı veya kredi borcu etkileyebilir.
Selam. Ücretli görünüyor.
Yok ücretsiz bugün için. Sadece 'Kredi Notu Sorgula' tıklamanız gerek.Mobilden deneyebilirsiniz.
0 TL diyor olması lazım.
Bana da önce bakiyeniz yetersiz dedi 66 TL gibi bir ücret çıkarttı, biraz dolaşınca 0 TL olanı buldum. Paket değil, tek defalık sorgulama olması lazım.
@cinali, uygulamayı yükleyince oradan yaptım; tabii giriş yapmak gerekiyormuş, ben misafir olarak yapınca büyük ihtimalle göstermedi.
Başkasına faydası olur : https://www.findeks.com/kampanya/sansli-sali-kampanya
1650. 😀 İlk kez baktım. Hayatımda hiç kredi çekmedim. Kartımı kesildiği gün ödüyorum. Borç harç nedir bilmem 😀 İyi herhalde.
Tek başına kredi kartı değil de bankayı düzenli olarak kullanmak gerekiyor. Yavaş artıyor skor yoksa.
@cinali Belli başlı faiz, biraz fon ve 2 kira geliri var maaş dışında. Düzenlice ödüyoruz ufak tefek borçlar işte. Hiç kredi çekme durumu vs olmadı olursa bir şeyler gelir bu puanla herhalde 😀 En azından öğrenmiş oldum teşekkürler paylaşım için.
Üye ol, üye ol, üye ol. Bir tane daha şifreye dayanamayacağım artık. Şifreli hizmetlerden kaçınmaya başladım ben.
Herhangi bir hizmet için üye çekip sonra paralı hizmet satarız mantığı olsa (ya da olsa bile) burada güvenlik amaçlı üye olmak iyi birşey. Başkasının sizin kişisel kredi notunuza izniniz haricinde erişmesi hiç hoş olmaz. En iyisi bu Findeks's üye olmak, her girişte zaten tek kullanımlık şifre SMS olarak geliyor, üye olunca ek güvenlik olmuş oluyor.
@oniki Banka üzerinden girer, parasıyla yaptırırım. Şimdiye kadar ihtiyacım olmadı, umarım bundan sonra da olmaz. Herkes için de ihtiyaç duymayacakları bir seviyede olmalarını dilerim.
@oniki Diğer bilgileri de zaten, gov.tr üzerinden ücretsiz dökebiliyorsunuz. Puanı da bilmeyi vereyim. Bana faydası olmayan bir hizmet. Kredi kullandıran sağlayıcının bizi dolaylı yoldan bilgilendirmesi gereken bilgiye para verip erişiyoruz. Saçma sapan, salak işler.
@oniki; Her kredi kullanımınızda krediyi veren sistemin, imzalattığı sözleşmeler ile size sağlaması gereken bir rapor bu. Dosya masrafı denen bir safsata ücreti sağıyorlar kredi kullanandan, bir zahmet içine eklesinler.
@lterlemez Bugün ev kiralamaya kalksanız sizden kredi notunuzu istiyorlar, istemeyen varsa da yakında kalmayacak.
@oniki O da onların sorunu, sanki kirayı kredi çekip ödüyoruz.
@oniki Gidip raporun parasını bayılsın, ben bilgilerimi sağlarım.
@lterlemez Adı 'kredi' notu ama asıl anlamı (mali sistem nezdindeki) 'güvenilirlik notu'. Ev kiralayan kişi güvenilir kiracı arıyor. Kredi notu düşükse, ödemelerini aksatıyor demektir, kötü kiracı olmaya aday demektir. 2 kiracı adayı varsa yüksek notu olan öne geçer. İnsan en azından kendi notunu merak ediyor. Ayrıca, kredi raporunu vermekten çekinen kişiye hiç güven olmaz. Diploma gibi birşey, çok gerekli değil, aslında anlamlı bile değil, ama işe girerken istiyorlar.
@oniki Bana (kişiye) özel bilgi, ev sahibi ne yapacakmış (kim veriyor ona o yetkiyi)? Güvenemiyor ise kiralamaz , olur biter.
gidişat kötü
Aman diyim dikkat edin. Zira önemli konu.
1602 çıktı. 3 kredi kartı 10'a yakın kredim var. Daha düşük çıkmasını beklerdim.
Fena değilmiş.
Peki kredi çekseniz kaça kadar max veriyor ? 50 milyon tl verir mi mesela ?
Eskisi gibi musluklar o kadar açık değil. Bankaya göre değişir ama en fazla çoğu banka 500 bin veriyor şu dönemlerde.
Şu an vermek istese bile krediyi verenin (kredi faiz oranına rağmen enflasyon nedeniyle) zararına olacağı için limitler düşük tutuluyor. Verdiği limiti çekmeyip, biriktirmeye devam etmek bile daha karlı, o derece (şahsi görüşümdür, yatırım tavsiyesi değildir).
@orcunfix 1900/1900 olsa o krediyi alamazsın 🙂 ancak 50 000
qnb kredi vermek için günde 3 defa arıyor, enpara 20bin kk limitimi yükseltmiyor, akb kk limitini 1M+ yapmak istiyor, kredi notum 13xx ben anlamadım bunları. 🤣